Moduli / Contabilità e fattura elettronica
Compreso nella base
La contabilità con i controlli che servono a chi registra
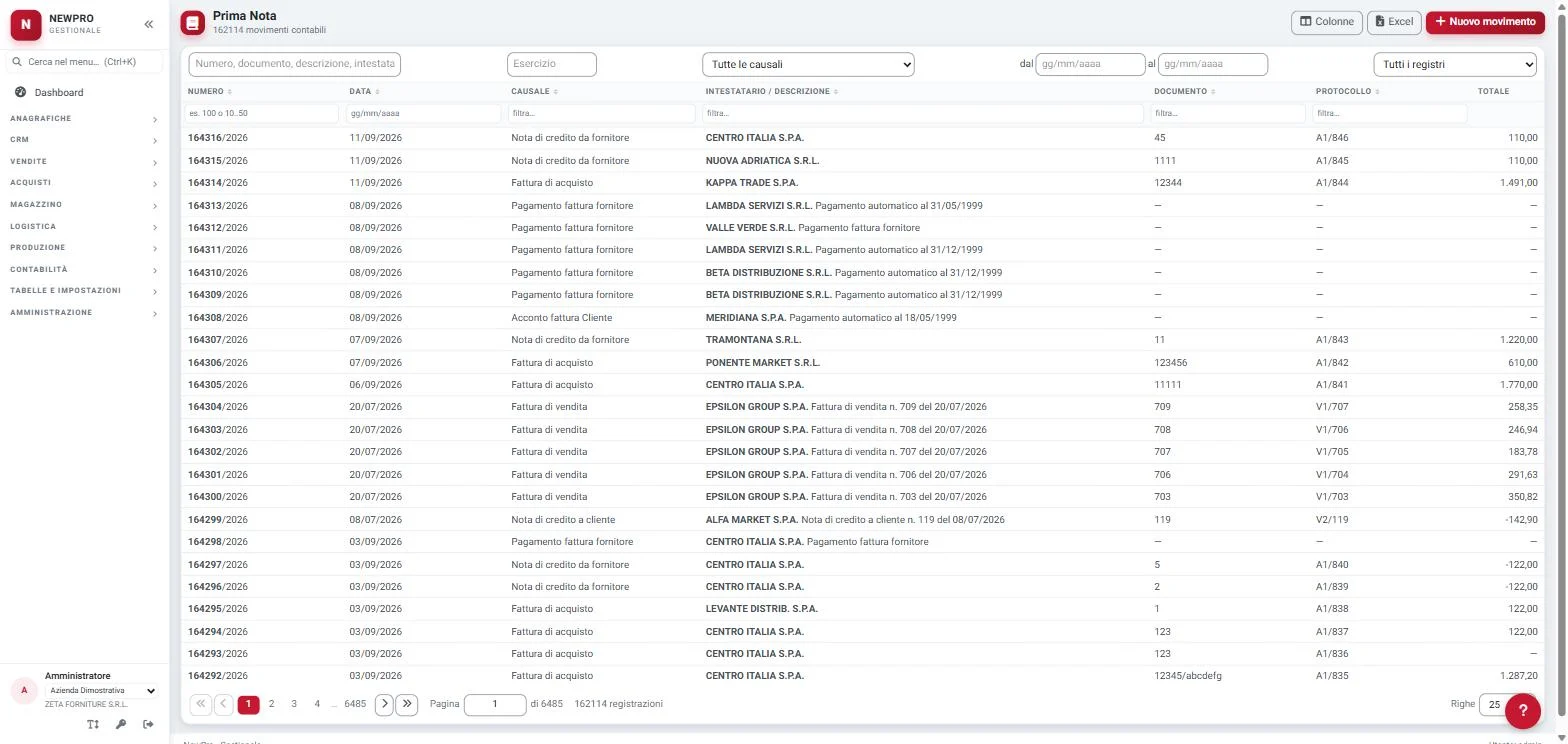
Prima nota, IVA, registri bollati, bilanci, analitica, cespiti e fattura elettronica lavorano sugli stessi movimenti. La maschera propone le righe, segnala quello che non torna prima di salvare, e i prospetti si calcolano quando li aprite: non c’è niente da aggiornare a fine giornata.
5
livelli del piano dei conti, con il tipo del conto imposto dal mastro
0
elaborazioni da lanciare: i bilanci si ricalcolano dalle righe
2
stampe dei registri, di prova e definitiva, con conferma separata
La prima nota
Una maschera che aiuta chi registra
Le righe si propongono dalla causale e dal castelletto IVA, e quadrano. Il protocollo si vede prima di salvare; le scadenze aperte del cliente compaiono dentro la registrazione e si agganciano come partita. I controlli distinguono quello che si rifiuta da quello che si segnala soltanto, e li dicono tutti insieme, non uno alla volta.
- Esercizio chiuso segnalato mentre scrivete la data, non al salvataggio
- Data futura, documento già registrato, castelletto che non torna: detto subito
- La nota di accredito chiude la fattura mentre la registrate
- Eliminando un incasso, le scadenze si riaprono da sole
- Movimenti annotati sui bollati immutabili, fino all’annullo della stampa
- Ratei, risconti e destinazioni analitiche dalla stessa registrazione
La configurazione
Piano dei conti e causali su misura dell’azienda
Il piano dei conti arriva fino a cinque livelli e il mastro impone il tipo del conto. Clienti e fornitori sono sottoconti con i propri conti di contabilizzazione, fido, banche d’appoggio ed esenzioni. Le causali portano le righe modello che propongono la registrazione, generano le scadenze e collegano l’analitica: la contabilità diventa quella della vostra azienda.
In pratica
- Ricerca digitando fra centinaia di conti, con il filtro per tipo
- Inversione di segno sulle causali delle note di accredito
- Registri IVA per tipo, con conti propri e conto dell’IVA indetraibile
- Esercizi con blocco per area e limiti di data
- Più ditte nella stessa azienda, ciascuna con numerazioni e dati propri
IVA e adempimenti
Quello che si consegna torna al centesimo
La liquidazione si calcola per periodo con IVA indetraibile, ventilazione, credito dell’anno precedente e minimo di versamento, con il dettaglio per registro e codice IVA. Giornale e registri si stampano prima di prova e poi in definitivo, con una conferma separata: da lì il periodo è bloccato e i movimenti annotati non si toccano più.
In pratica
- Numerazione delle pagine in continuità con i bollati cartacei
- Verifica dei protocolli: buchi, duplicati e inversioni, con riassegnazione protetta
- Plafond dell’esportatore abituale calcolato ogni mese, splafonamento segnalato
- Reverse charge e autofatture con il movimento collegato sul registro opposto
- Intrastat di cessioni e acquisti, beni e servizi, dalle fatture o dalla prima nota, con il file sul tracciato ufficiale
- Per correggere un periodo stampato: annullo, correzione, ristampa
I bilanci
I prospetti si calcolano quando li aprite
Bilancio di verifica, partitario, giornale e registri si ricalcolano dalle righe: riflettono sempre l’ultimo movimento salvato, senza elaborazioni da lanciare. Ogni saldo si apre fino al movimento che lo forma. Il bilancio riclassificato UE ha schemi e voci configurabili e il raffronto con l’esercizio precedente; i conti senza voce vengono segnalati invece di sparire.
In pratica
- Bilancio di verifica con rollup gerarchico e drill-down ai movimenti
- Partitario di conto, cliente o fornitore con saldo progressivo
- Contabilità analitica: conto economico gestionale per commessa, linea, reparto
- Distribuzione pro-rata giorni e bilancio gestionale con drill-down
- Bilancio gestionale con i margini e il confronto col budget, voce per voce
- Chiusura e apertura dell’esercizio con anteprima obbligatoria
- Rigenerare le scritture di chiusura le sostituisce, non le duplica
Fattura elettronica
La fattura elettronica dentro il documento, non a parte
L’XML nasce dal documento con bollo, cassa, spese, dichiarazioni d’intento, riferimenti ai DDT, split payment e nature. Si invia una fattura o un blocco, e lo stato torna dal canale: consegnata, accettata o scartata, con l’errore spiegato riga per riga. Le fatture dei fornitori arrivano già compilate come prima nota o documento d’acquisto.
In pratica
- Una bozza non parte, una fattura già inviata non parte due volte
- Errori dell’XML, scarti dello SDI e guasti del canale trattati diversamente
- Se il canale non risponde, sul documento non si scrive niente
- Canale e credenziali per ditta, con un ambiente di prova
- Storia completa degli stati e avviso per e-mail sugli scarti
- Stati aggiornati in automatico; l’invio resta il gesto di una persona
Nel dettaglio
Contabilità e fattura elettronica: le cose che contano
Cespiti e ammortamenti
Registro dei beni, ammortamenti con anteprima e quota anticipata. Una quota già in contabilità non si rifà di nascosto: si toglie la registrazione e gli ammortamenti vanno con lei.
Ritenute d’acconto
Il ciclo della ritenuta dal pagamento del percipiente fino al versamento con F24, e la certificazione dei compensi per percipiente e anno.
Ratei e risconti
La pratica nasce dalla registrazione con le date di competenza. Rettifica e riversamento si generano per esercizio; eliminando la scrittura la quota si riapre.
Plafond dei clienti
Per ogni cliente con dichiarazione d’intento: massimo, utilizzato in contabilità, fatture non ancora contabilizzate e residuo. In fattura è un avviso, non un blocco.
Dai documenti alla contabilità
La contabilizzazione trasforma le fatture in movimenti con protocollo e scadenze. Eliminando il movimento, il documento torna da contabilizzare.
Destinazioni analitiche
Commessa, cantiere, linea o reparto si indicano sulle righe analitiche, anche ripartendo un importo fra più destinazioni. Restano quando la registrazione si salva di nuovo.
Per essere chiari
Che cosa è incluso, che cosa si aggiunge
Moduli opzionali collegati
Si accendono società per società, solo a chi servono.
- Fattura elettronica
Che cosa oggi non c’è
Preferiamo dirlo prima.
- La conservazione a norma delle fatture elettroniche è un servizio aggiuntivo del canale, non compreso nell’invio.
- La trasmissione telematica della certificazione unica resta al commercialista: NewPro stampa la certificazione dei compensi.
Domande frequenti
Quello che ci chiedono più spesso
Si può correggere una registrazione già stampata sui bollati?
Non direttamente: i movimenti annotati in definitivo sono immutabili e il periodo è bloccato. Si annulla la stampa fiscale, si corregge e si ristampa. È la garanzia che il registro cartaceo e l’archivio coincidano.
Bisogna lanciare un ricalcolo prima di guardare il bilancio?
No. Bilancio di verifica, partitario, riclassificato e gestionale si calcolano dalle righe quando li aprite, e riflettono sempre l’ultimo movimento salvato.
Che cosa succede se il servizio della fattura elettronica non risponde?
Sul documento non viene scritto niente: non è un errore della fattura, e si riprova più tardi. Diverso è lo scarto dello SDI, che arriva con la notifica e richiede di riemettere la fattura.
Le fatture dei fornitori vanno riscritte a mano?
No. Si scaricano dal canale, XML e notifica restano in NewPro, e diventano una registrazione di prima nota o un documento d’acquisto già compilato, da controllare e salvare.
Si lavora insieme
Moduli collegati
Vediamo NewPro sui vostri processi
Una dimostrazione con le persone che lavorano davvero sulle maschere, non solo con chi decide. Nessun impegno a comprare.